Domain kritisches.de kaufen?
Wir ziehen mit dem Projekt
kritisches.de um.
Sind Sie am Kauf der Domain
kritisches.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kritisches.de kaufen?
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
Ähnliche Suchbegriffe für Sollzins
Top-Angebote
Produkte zum Begriff Sollzins:
-
Die Umdeutung der Neutralität, Fachbücher von Peter Lehmann"Die Umdeutung der Neutralität" von Peter Lehmann bietet eine tiefgehende Analyse der schweizerischen Neutralität nach den napoleonischen Kriegen. Der Autor beleuchtet, wie die Eidgenossenschaft in der Nachkriegsordnung der anti-napoleonischen Allianz eine zentrale Rolle einnahm und das Vertrauen in ihre Neutralität sowohl intern als auch extern wiederherstellen musste. Der Band untersucht die institutionellen Verbesserungen, insbesondere im Bereich der Landesverteidigung, und zeigt auf, wie diese Entwicklungen zur Stärkung des nationalen Gefühls in der Schweiz beitrugen. Lehmann argumentiert, dass die Schweiz nach 1815 nicht mit der von 1798 vergleichbar ist, da sie an innerer Stärke gewonnen hat, was für das Verständnis der modernen Neutralität von grosser Bedeutung ist.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CATO - Magazin für neue Sachlichkeit Nr. 6/2026CATO – Magazin für neue Sachlichkeit CATO ist unabhängig, kritisch und furchtlos. Das Magazin steht für Klarheit im Denken und Haltung im Handeln. Mit tiefgründigen Analysen, klugen Essays und scharfsinnigen Kommentaren beleuchtet CATO die großen Fragen unserer Zeit – jenseits des Mainstreams. Für Leserinnen und Leser, die Wert auf geistige Unabhängigkeit und konservative Kultur legen. In dieser Ausgabe lesen Sie: Interview: Frank-Lothar Kroll über die zunehmende Verengung gesellschaftlicher und politischer Freiheit Justiz: Ulrich Vosgerau über die Unabhängigkeit deutscher Richter Nahost: Chaim Noll über Europas Pazifismus und den Umgang mit islamistischen Bedrohungen Analyse: Heinz Theisen über die geopolitische Lage des Westens zwischen Osten und Süden Nigeria: Die Verfolgung und Tötung von Christen aufgrund ihres Glaubens Ungarn: Kulturpolitik sowie 70 Jahre ungarischer Volksaufstand und das Trauma des Ostblocks Kuba: Die Bedrohung der westlichen Hemisphäre durch das kommunistische Regime Geopolitik: Gewinnt China den KI-Wettlauf? Künstliche Intelligenz als geopolitisches Machtinstrument Essay: Über die Bedeutung traditioneller religiöser und politischer Bindungen Kulturgeschichte: Musik und Mathematik - Spiegelungen, Umkehrungen und Symmetrien in den Werken großer Komponisten18,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
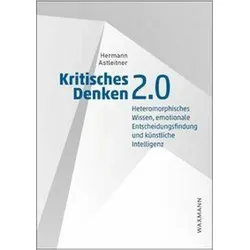
Kritisches Denken 2.0, Fachbücher von Hermann AstleitnerDas Fachbuch 'Kritisches Denken 2.0' bietet eine fundierte und innovative Auseinandersetzung mit den Herausforderungen einer digitalisierten und multipolaren Gesellschaft. Es verbindet theoretische Grundlagen mit praktischen Methoden, um die Integration von heteromorphischem Wissen und emotionaler Entscheidungsfindung zu fördern. Dabei wird auch die Rolle künstlicher Intelligenz beleuchtet, was dem Werk eine zeitgemässe Relevanz verleiht. Das Buch richtet sich an Wissenschaftler, Lehrkräfte und Erzieher, die in mediengestützten Lehr- und Lernprozessen kritisches Denken fördern möchten. Mit konkreten Modellen, Aufgaben und Anleitungen unterstützt es die Entwicklung von sensitivem und konsensualem Denken. Die praxisnahen Ansätze und fundierten Theorien machen es zu einem wertvollen Instrument in der Ausbildung und Weiterbildung im Bereich der Human- und Sozialwissenschaften. Die didaktisch aufbereiteten Inhalte ermöglichen es den Lesern, komplexe Zusammenhänge zu verstehen und kritisch zu hinterfragen. Die Verbindung von Theorie und Praxis wird durch anschauliche Beispiele und methodische Anleitungen unterstrichen, was das Buch zu einem unverzichtbaren Begleiter in der modernen Bildungslandschaft macht.26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **

Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
Top-Angebote
Produkte zum Begriff Sollzins:
-
Schülerkalender und InformationenEs Handelt Sich Um Einen Schülerkalender Für Die Weiter Führende Schule, Sowie Studium Es Beinhaltet Ein Notfallplan 'name, Anschrift, Telefon, Gesundheit, Emotion, Schule, Ziele, Hausarbeit, Taschengeld, Freunde' Ferienkalender Notenübersicht...25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Objektivität, Fachbücher von Lorraine Daston, Peter GalisonAusgangspunkt dieser zum Standardwerk gewordenen Studie ist ein Kernbegriff der neuzeitlichen Wissenschaft. Objektivität, so zeigt sich, hat eine Geschichte, die voller Überraschungen steckt. Lorraine Daston und Peter Galison zeichnen sie nach, vom 18. Jahrhundert bis in die Gegenwart, und zeigen unter anderem, dass die Herausbildung eines solchen erkenntnistheoretischen Ideals mit alltäglichen Praktiken der Herstellung wissenschaftlicher Bilder einhergeht. Ihr opulent illustriertes Buch richtet sich an alle, die sich für den wissenschaftshistorisch wie wissenschaftstheoretisch zentralen Begriff der Objektivität interessieren – und dafür, was es heisst, mit wissenschaftlichem Blick auf die Welt zu schauen.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Umdeutung der Neutralität, Fachbücher von Peter Lehmann"Die Umdeutung der Neutralität" von Peter Lehmann bietet eine tiefgehende Analyse der schweizerischen Neutralität nach den napoleonischen Kriegen. Der Autor beleuchtet, wie die Eidgenossenschaft in der Nachkriegsordnung der anti-napoleonischen Allianz eine zentrale Rolle einnahm und das Vertrauen in ihre Neutralität sowohl intern als auch extern wiederherstellen musste. Der Band untersucht die institutionellen Verbesserungen, insbesondere im Bereich der Landesverteidigung, und zeigt auf, wie diese Entwicklungen zur Stärkung des nationalen Gefühls in der Schweiz beitrugen. Lehmann argumentiert, dass die Schweiz nach 1815 nicht mit der von 1798 vergleichbar ist, da sie an innerer Stärke gewonnen hat, was für das Verständnis der modernen Neutralität von grosser Bedeutung ist.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
Ähnliche Suchbegriffe für Sollzins
-
CATO - Magazin für neue Sachlichkeit Nr. 6/2026CATO – Magazin für neue Sachlichkeit CATO ist unabhängig, kritisch und furchtlos. Das Magazin steht für Klarheit im Denken und Haltung im Handeln. Mit tiefgründigen Analysen, klugen Essays und scharfsinnigen Kommentaren beleuchtet CATO die großen Fragen unserer Zeit – jenseits des Mainstreams. Für Leserinnen und Leser, die Wert auf geistige Unabhängigkeit und konservative Kultur legen. In dieser Ausgabe lesen Sie: Interview: Frank-Lothar Kroll über die zunehmende Verengung gesellschaftlicher und politischer Freiheit Justiz: Ulrich Vosgerau über die Unabhängigkeit deutscher Richter Nahost: Chaim Noll über Europas Pazifismus und den Umgang mit islamistischen Bedrohungen Analyse: Heinz Theisen über die geopolitische Lage des Westens zwischen Osten und Süden Nigeria: Die Verfolgung und Tötung von Christen aufgrund ihres Glaubens Ungarn: Kulturpolitik sowie 70 Jahre ungarischer Volksaufstand und das Trauma des Ostblocks Kuba: Die Bedrohung der westlichen Hemisphäre durch das kommunistische Regime Geopolitik: Gewinnt China den KI-Wettlauf? Künstliche Intelligenz als geopolitisches Machtinstrument Essay: Über die Bedeutung traditioneller religiöser und politischer Bindungen Kulturgeschichte: Musik und Mathematik - Spiegelungen, Umkehrungen und Symmetrien in den Werken großer Komponisten18,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kritisches Denken 2.0, Fachbücher von Hermann AstleitnerDas Fachbuch 'Kritisches Denken 2.0' bietet eine fundierte und innovative Auseinandersetzung mit den Herausforderungen einer digitalisierten und multipolaren Gesellschaft. Es verbindet theoretische Grundlagen mit praktischen Methoden, um die Integration von heteromorphischem Wissen und emotionaler Entscheidungsfindung zu fördern. Dabei wird auch die Rolle künstlicher Intelligenz beleuchtet, was dem Werk eine zeitgemässe Relevanz verleiht. Das Buch richtet sich an Wissenschaftler, Lehrkräfte und Erzieher, die in mediengestützten Lehr- und Lernprozessen kritisches Denken fördern möchten. Mit konkreten Modellen, Aufgaben und Anleitungen unterstützt es die Entwicklung von sensitivem und konsensualem Denken. Die praxisnahen Ansätze und fundierten Theorien machen es zu einem wertvollen Instrument in der Ausbildung und Weiterbildung im Bereich der Human- und Sozialwissenschaften. Die didaktisch aufbereiteten Inhalte ermöglichen es den Lesern, komplexe Zusammenhänge zu verstehen und kritisch zu hinterfragen. Die Verbindung von Theorie und Praxis wird durch anschauliche Beispiele und methodische Anleitungen unterstrichen, was das Buch zu einem unverzichtbaren Begleiter in der modernen Bildungslandschaft macht.26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Konfliktsensitive Berichterstattung, Fachbücher von Ann Sophie StapenhorstDie Studie von Ann Sophie Stapenhorst bietet Leserinnen und Lesern eine fundierte Grundlage zur kritischen Einordnung öffentlich-rechtlicher Kriegsberichterstattung auf Instagram. Anhand der Beiträge der Tagesschau untersucht sie, wie über den Israel-Palästina-Konflikt berichtet wird und inwiefern diese Berichterstattung den Kriterien konfliktsensitiver Berichterstattung entspricht. Grundlage ist eine standardisierte Inhaltsanalyse der Beiträge vom 7. Oktober 2023 bis 7. Oktober 2024. Die Ergebnisse machen blinde Flecken, strukturelle Verzerrungen und Spannungen zwischen journalistischem Anspruch, Medienstaatsvertrag und Plattformlogiken sichtbar. Das Buch richtet sich an Wissenschaft, Journalismus und die medienkritisch interessierte Öffentlichkeit.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Neue Sachlichkeit / The New ObjectivityDie Neue Sachlichkeit / The New Objectivity , Ein Jahrhundertjubiläum / A Centennial , Einarmwischer > Karosserie & Exterieur Styling , Erscheinungsjahr: 20241216, Redaktion: Holten, Johan~Herold, Inge, Seitenzahl/Blattzahl: 408, Abbildungen: 350 col. illustrations, Themenüberschrift: ART / History / Modern (late 19th Century to 1945), Keyword: "degenerate art"; "entartete Kunst"; 1902er-Jahre; 1920s; 1925; Alexander Kanoldt; Anita Rée; Arno Henschel; Babylon Berlin; Bild der Frau; Carlo Mense; Christian Schad; Collection and exhibition history; Die Neue Sachlichkeit; Edward Hopper; Eugen Knaus; Felix Nussbaum; Fotografie; Franz Lenk; Franz Radziwill; Fritz Burmann; Georg Scholz; Georg Schrimpf; George Grosz; Georgia O'Keeffe; Grafik; Gustav Friedrich Hartlaub; Hans Grundig; Jeanne Mammen; Karl Hubbuch; Karl Völker; Kate Diehn Bitt; Landschaftsdarstellung; Literatur; Lotte Laserstein; Magical Realism; Magischer Realismus; Malerei; Mannheim; Max Beckmann; National Socialism; Nationalsozialismus; Neue Sachlichkeit, Fachschema: Kunst / Theorie, Philosophie, Psychologie, Soziologie~Kunstgeschichte, Fachkategorie: Kunsttheorie~Kunstgeschichte, Warengruppe: HC/Philosophie/20./21. Jahrhundert, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 275, Breite: 230, Höhe: 39, Gewicht: 2112, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,56,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
-
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.